Có nên mua dự án hay không là câu hỏi không có đáp án có hoặc không ngay từ đầu. Nó phụ thuộc vào mục tiêu, tài chính và mức chịu rủi ro của chính bạn. Bài viết đưa ra khung phân tích năm bước để bạn tự trả lời, thay vì dựa vào lời của người bán.
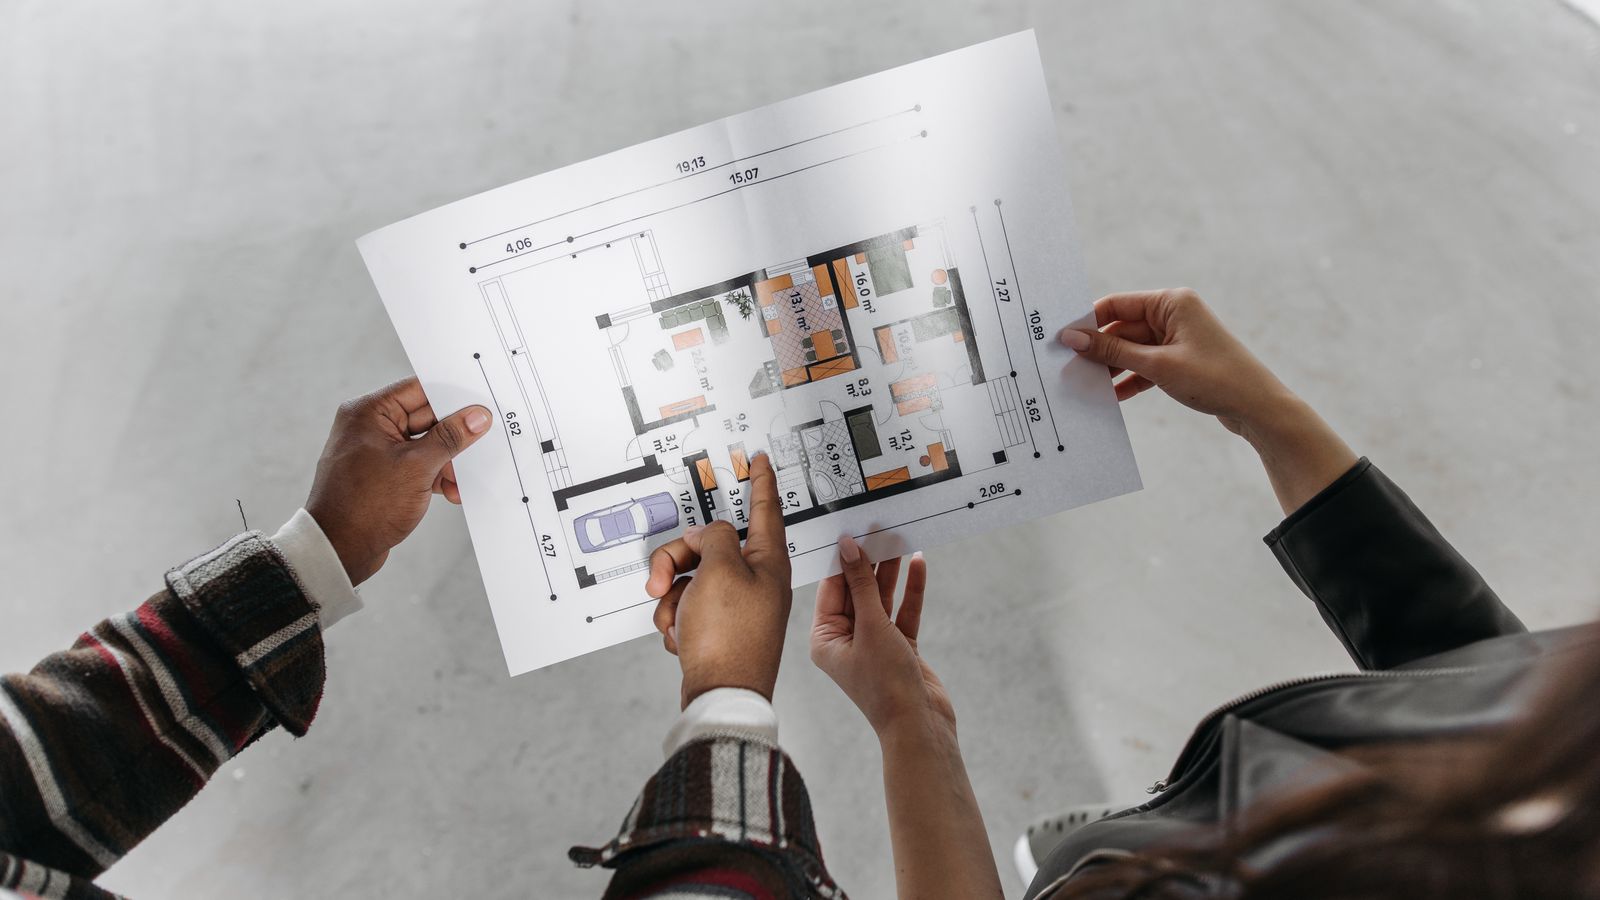
Mục tiêu mua: ở hay đầu tư
Bước đầu tiên là gọi tên mục tiêu. Mua để ở và mua để đầu tư dẫn đến hai cách đánh giá khác nhau. Người mua ở quan tâm tiện ích, trường học, thời gian đi lại. Nhà đầu tư quan tâm thanh khoản, khả năng cho thuê và biến động giá.
Nhiều người ngầm trộn hai mục tiêu và rồi thất vọng cả hai. Một căn hộ ở xa, giá hợp lý có thể không hợp với gia đình cần đi làm hằng ngày. Ngược lại, một căn rất tiện cho gia đình có thể khó cho thuê với giá cao.
Hãy viết một câu mô tả mục tiêu, ví dụ “ở ít nhất mười năm” hoặc “cho thuê, giữ năm năm”. Câu này sẽ là thước đo cho bốn bước còn lại.
Pháp lý và chủ đầu tư: cách trả lời có nên mua dự án
Bước hai là kiểm tra nền móng. Dự án cần có đầy đủ giấy tờ về đất, quy hoạch, giấy phép xây dựng và điều kiện bán nhà hình thành trong tương lai. Bài kiểm tra pháp lý dự án bất động sản trước khi đặt cọc liệt kê các giấy tờ này.
Chủ đầu tư cũng là một phần của pháp lý. Hãy tìm hiểu:
- Các dự án họ đã bàn giao.
- Thời gian bàn giao so với cam kết.
- Phản hồi của cư dân.
Một chủ đầu tư mới chưa có dự án nào không nhất thiết xấu, nhưng rủi ro thông tin cao hơn.
Nếu thông tin pháp lý không minh bạch hoặc bị từ chối cung cấp, đây thường là lý do đủ mạnh để dừng lại. Bạn có thể tra cứu văn bản pháp luật hiện hành tại vbpl.vn.
Bạn cũng nên hỏi về nguồn tiền của dự án. Dự án có ngân hàng bảo lãnh nghĩa vụ tài chính cho nhà hình thành trong tương lai hay không là một thông tin quan trọng. Đây là lớp bảo vệ để người mua có thể được hoàn tiền nếu chủ đầu tư không bàn giao đúng cam kết.
Vị trí và hạ tầng
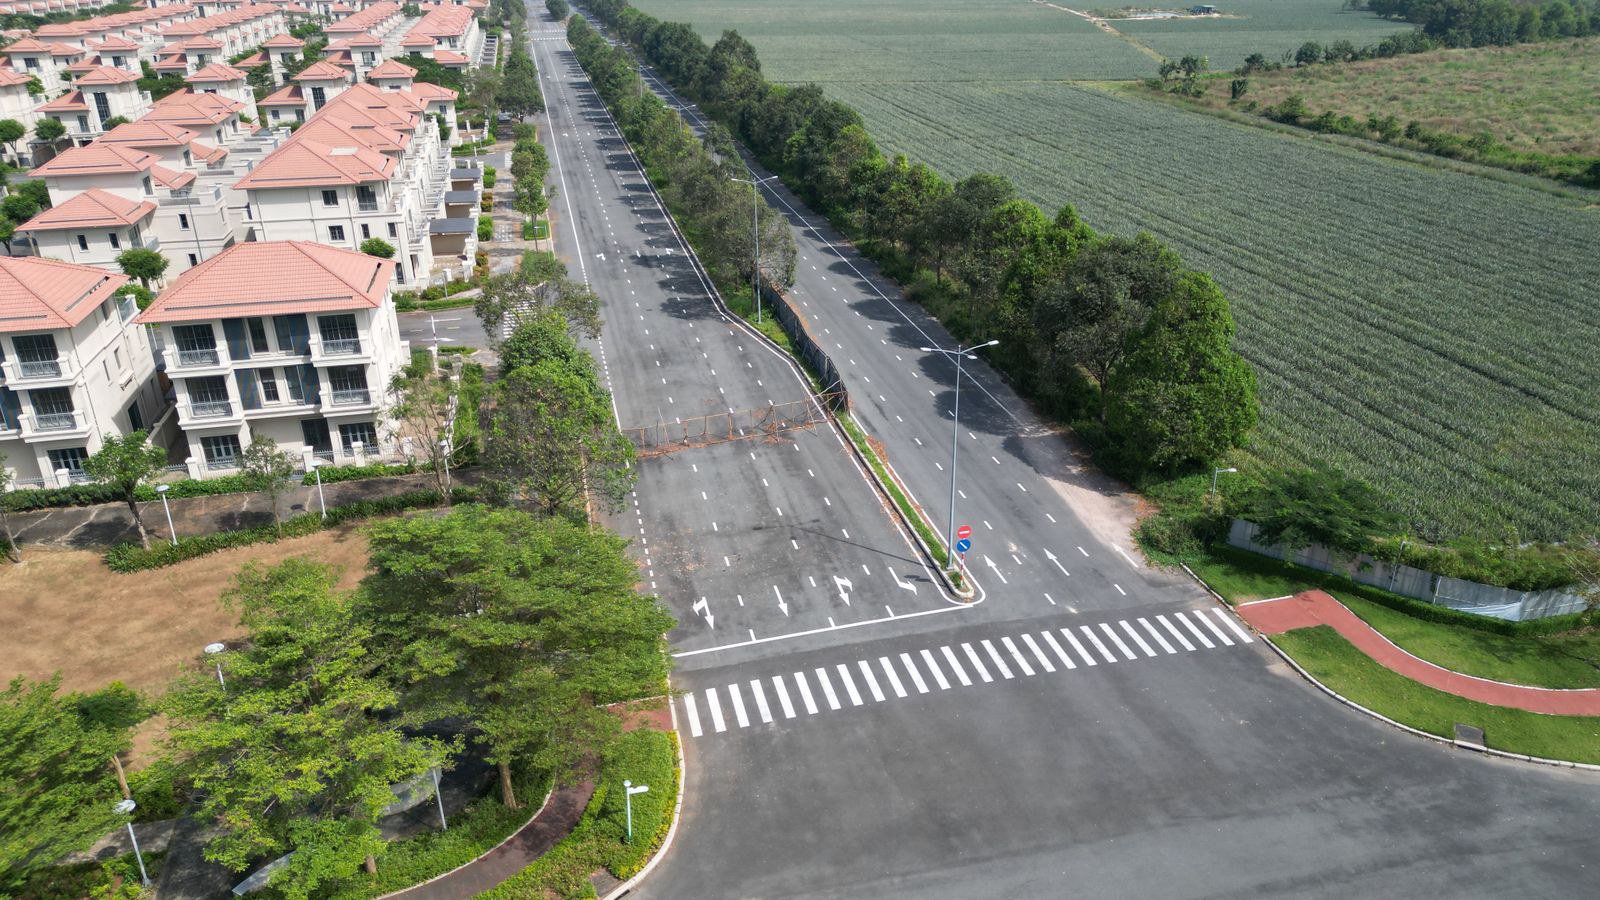
Bước ba là kiểm tra vị trí thực tế. Hãy đến đó vào giờ cao điểm, thử đi từ dự án đến nơi làm việc và đến trường học, bệnh viện gần nhất. Quan sát:
- Đường vào dự án.
- Tình trạng ngập khi mưa.
- Mức ồn xung quanh.
Với hạ tầng đang quy hoạch như đường mới hay tuyến đường sắt, hãy phân biệt công trình đã khởi công và công trình mới dừng ở kế hoạch. Chỉ nên tính vào lợi ích những gì đã có tiến độ rõ ràng. Bài quy hoạch hạ tầng giao thông ảnh hưởng thế nào đến bất động sản phân tích thêm.
Một ví dụ: dự án quảng bá “sát tuyến đường vành đai mới”. Nếu tuyến đó chưa khởi công, đừng tính thời gian đi lại theo tuyến đó. Hãy tính theo đường hiện có.
Để giữ khách quan, hãy đưa vào bảng so sánh cả những dự án bạn không định mua. Nhiều khi một dự án cũ hơn nhưng đã vận hành ổn định lại cho trải nghiệm sống tốt hơn một dự án mới còn nhiều lời hứa. So sánh rộng giúp bạn tránh bị neo vào mức giá của riêng một dự án.
Giá so với mặt bằng
Bước bốn là so giá. Hãy lập danh sách ba đến năm dự án tương đồng trong bán kính hợp lý, cùng phân khúc và thời điểm bàn giao. So đơn giá, nhưng đồng thời so tiện ích, chất lượng hoàn thiện và chính sách thanh toán.
Giá thấp hơn mặt bằng có thể là cơ hội, nhưng cũng có thể là dấu hiệu của rủi ro. Giá cao hơn có thể phản ánh vị trí tốt, hoặc chỉ là kỳ vọng. Hãy hỏi vì sao giá như vậy, và xem lý do có thuyết phục không.
Đừng quên tính tổng chi phí, không chỉ đơn giá. Cách đọc bảng giá được hướng dẫn trong bài cách đọc bảng giá và tiến độ dự án bất động sản.
Sau bốn bước trên, hãy thử viết ra ba lý do nên mua và ba lý do không nên mua. Nếu các lý do không nên mua nghe nặng ký hơn, hoặc bạn chỉ nghĩ ra được lý do cảm tính cho phía nên mua, đó là tín hiệu để dừng lại và xem thêm. Quyết định trì hoãn vài tuần hiếm khi gây hại.
Rủi ro cần cân nhắc khi quyết định
Bước cuối cùng là nhìn vào rủi ro. Hãy tự đặt các câu hỏi khó:
- Nếu lãi suất tăng, bạn có còn trả nợ được không?
- Nếu bàn giao chậm một hai năm, gia đình xoay xở ra sao?
- Nếu cần bán lại trong ba năm, thị trường có đủ người mua không?
Một kế hoạch tốt là kế hoạch vẫn ổn khi một yếu tố xấu xảy ra, không cần mọi thứ thuận lợi. Nếu chỉ một biến động nhỏ đã làm gia đình khó khăn, có lẽ khoản vay hoặc dự án đang vượt sức bạn.
Chúng tôi không đưa ra khuyến nghị mua hay không mua dự án nào. Khung năm bước này chỉ giúp bạn có câu trả lời dựa trên dữ kiện. Với quyết định lớn, hãy tham khảo luật sư và chuyên gia tài chính.